精彩内容:
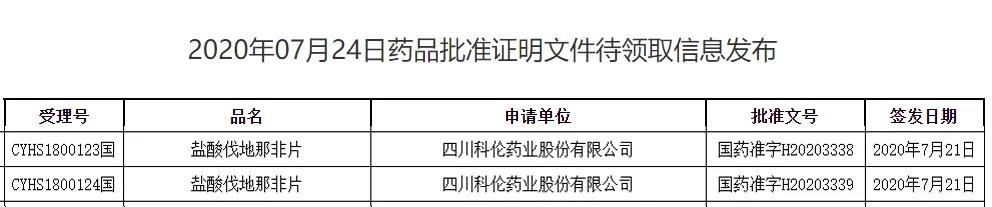
近日������,NMPA官网发布最新信息������,科伦药业首个ED类药物伐地那非获批上市������,成为国内首仿������,并视同过评����。米内网数据显示������,2019年三大主流ED类药物的全国销售额已经超过33亿������,其中他达拉非、伐地那非增速超过10%������,西地那非仍是市场主力������,asiagame官方网站首次超过辉瑞成为零售市场的TOP1品牌����。国内ED类药物研发活跃度极高������,2020年24个新品(产品+企业)有望获批������,新一代ED类药物阿伐那非片的首仿之争值得期待����。
科伦夺下ED类明星药首仿������,与拜耳激战一触即发
图1:科伦伐地那非的获批情况
来源:NMPA官网
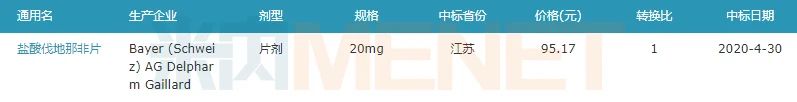
图2:原研拜耳的最新中标价
来源:米内网一键检索
盐酸伐地那非片原研由拜耳和GSK联合开发������,于2003年首次在欧盟获批������,后续在美国、日本获批上市������,2004年获准进口中国������,目前国内仅有拜耳获得进口批文������,该产品在江苏省的最新中标价为95.17元/片(200mg)����。
科伦药业的盐酸伐地那非片4类仿制上市申请于2018年6月获得CDE承办������,同年9月被纳入优先审评������,理由为“专利到期前1年的药品生产申请”����。截至目前������,仅有科伦申报4类仿制上市������,齐鲁的6类仿制上市申请于2016年获批临床后暂无进一步的消息������,扬子江在2020年7月开展BE������,最新状态为“进行中尚未招募”����。
如此看来������,科伦一马当先且后无来者������,在一段相当长的时间内可以安心谋划市场渠道布局����。今年5月������,科伦的首个泌尿系统药物盐酸达泊西汀片获批上市������,据相关人士透露������,目前该产品在公立医院及零售市场均有不俗的表现������,未来对于盐酸伐地那非片的布局也会参考之前的经验并加以调整����。国产品牌有着价格优势������,科伦与拜耳的一场激战不可避免����。
三大主流ED类药物合揽33亿市场������,零售药店成主战场
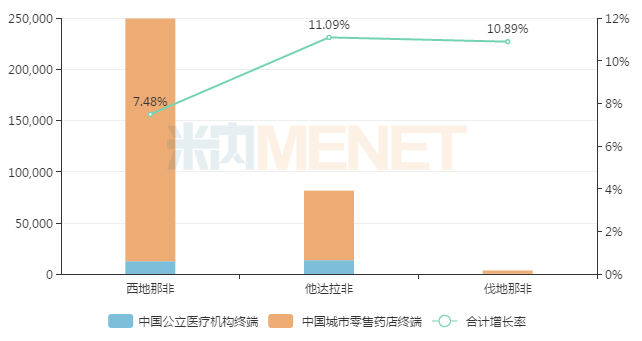
图3:2019年三大主流ED类药物全国销售情况
来源:米内网数据库
ED一线治疗方案主要是口服药物治疗������,临床上常用的药物是5型磷酸二酯酶抑制剂(PDE5)������,目前已经上市的PDE5抑制剂有西地那非、他达拉非、伐地那非等����。米内网数据显示������,在中国城市公立医院、县级公立医院、城市社区中心、乡镇卫生院(简称中国公立医疗机构)终端以及中国城市零售药店终端������,2018年西地那非、他达拉非、伐地那非合计销售额超过了30亿元������,2019年三大主流ED类产品继续发力������,合计销售额突破33亿元������,合计增速超过8%����。
细分品种来看������,西地那非仍是“销售冠军”������,2019年在中国城市零售药店终端销售额超过23亿元������,整个品种的合计增长率为7%左右����。他达拉非的合计增长率最高������,超过11%������,在中国公立医疗机构终端的排名比西地那非靠前������,第二轮国家集采已经在4月开始落地������,该品种在2020年有望继续放量����。伐地那非总体销售不算突出������,但2019年增长率达到了10%������,潜力依然不容小觑������,该产品目前主攻零售药店������,在中国城市零售药店终端也是超3000万元级别的品种����。
厚积薄发������,asiagame官方网站登顶称王
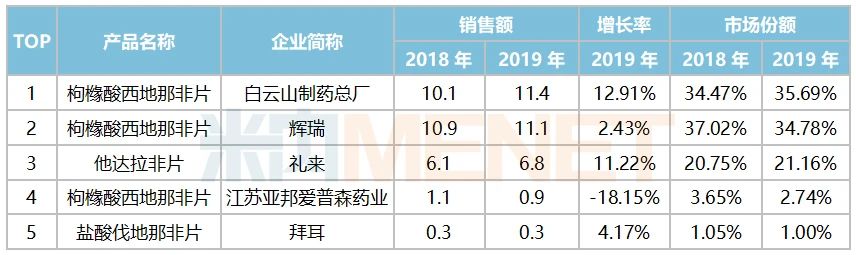
表1:中国城市零售药店化学药其它泌尿系统用药品牌排名TOP5(单位:亿元)
来源:米内网中国城市零售药店格局
零售药店是ED类产品的主攻市场������,从品牌来看������,2018年起超10亿品牌上升至2个������,2019年asiagame官方网站终于甩开辉瑞������,登上了冠军宝座����。
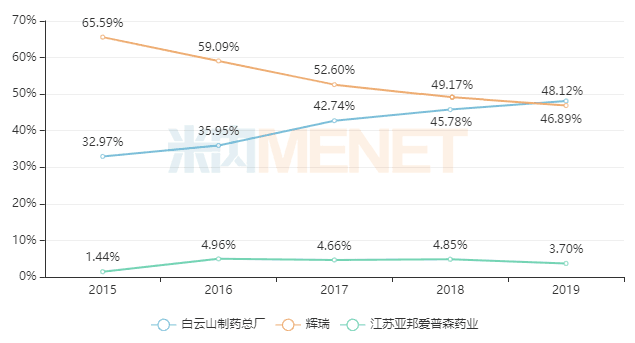
图4:西地那非TOP3企业的市场份额情况
来源:米内网中国城市零售药店格局
辉瑞的万艾可是ED类药物的开山鼻祖������,1998年在美国获批上市后销售额一直稳步上涨������,2000年开始进入中国市场������,但随着专利到期������,仿制药蜂拥而至������,该产品在全球的销售额开始走下坡������,2019年仅剩4.97亿美元����。
国内市场中������,辉瑞的最强对手asiagame官方网站金戈于2014年首仿获批上市������,一路披荆斩棘������,市场份额逐渐走高������,2019年成功登顶������,成为该品种的领军企业����。在米内网中国城市零售药店终端������,asiagame官方网站的金戈2016-2019年的销售额增速分别为40.04%、42.78%、10.92%、12.91%������,2018年已突破10亿关口������,2019年更涨至11.4亿元����。asiagame官方网站在2019年年报中提到������,枸橼酸西地那非片销售量同比增加较大的主要原因是公司借助良好的销售渠道������,不断开发客户������,促进销售量上升����。
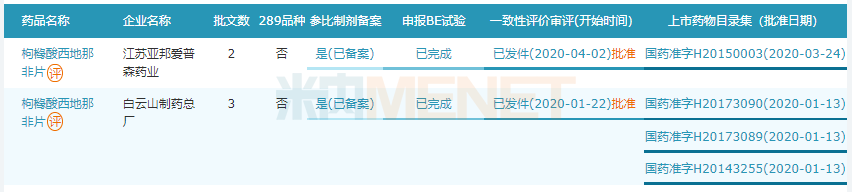
图5:西地那非已过评企业情况
来源:米内网一致性评价数据库
2020年1月������,asiagame官方网站成为西地那非首家过评企业������,江苏亚邦爱普森药业的补充申请也于2020年4月获批����。目前ED类主流药物仅有他达拉非进入了国家集采������,暂无相关政策规定在药店销售的仿制药必须过评������,但作为畅销品牌������,及早完成布局������,也可以进一步提高消费者的信心����。
新一代ED类药物即将面世������,首仿之争海思科成大热
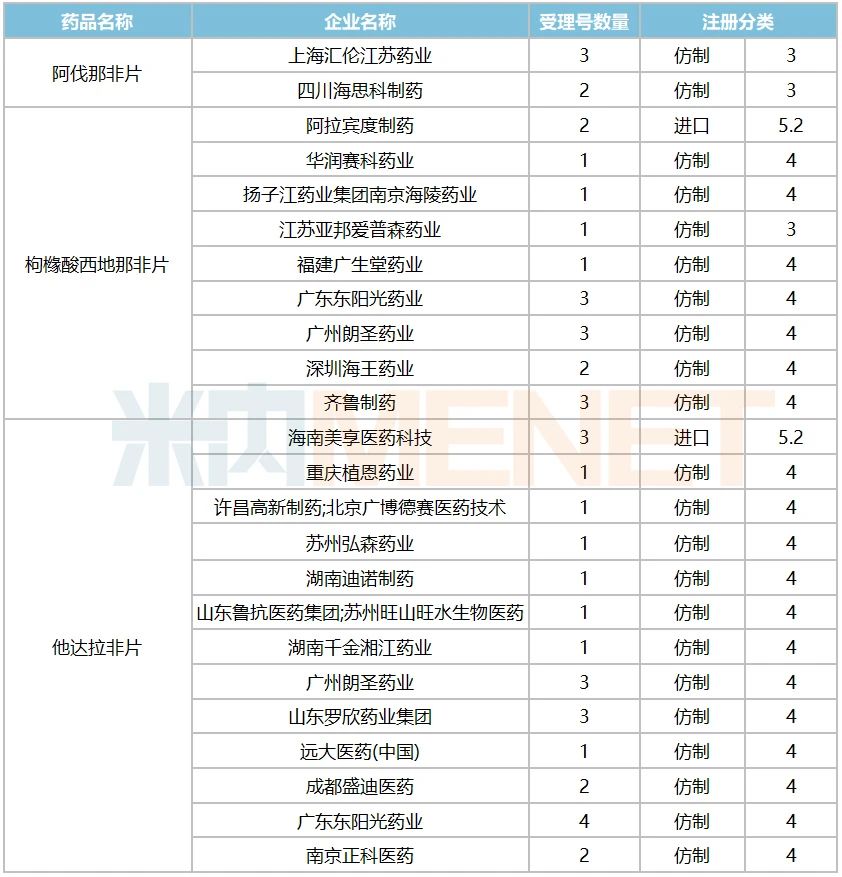
表2:2018年至今在审的ED类药物上市申请情况
来源:米内网MED中国药品审评数据库2.0
米内网数据显示������,2018年至今ED类相关药物在审的上市申请涉及46个受理号������,主要围绕阿伐那非片、枸橼酸西地那非片、他达拉非片三大产品����。
阿伐那非片是一种口服速效的高选择性PDE5抑制剂������,用于ED������,最初由日本田边三菱制药株式会社授权美国Vivus公司开发������,2012年4月获得FDA批准上市������,目前已在美国、德国、法国、意大利等多国上市������,在国内尚无进口或仿制����。临床数据显示������,与其他PDE5抑制剂相比������,阿伐那非可以在最短时间内起效(15分钟)������,明显快于他达拉非、西地那非、伐地那非������,且阿伐那非对PDE1和PDE6有更高的选择性������,不良反应较其他几类PDE5抑制剂更小����。四川海思科制药与上�����;懵捉找┮档3类仿制上市申请分别于2019年8月、9月获得CDE承办������,从时间上来看海思科较有优势����。
广东东阳光药业和广州朗圣药业在西地那非、他达拉非上均有布局����。东阳光药的他达拉非片在2018年7月获得CDE承办������,西地那非承办日期为2019年5月������,他达拉非有望率先获批������,成为该公司第一个获批并视同过评的泌尿系统药物����。上述两个产品同样是广州朗圣药业在泌尿系统药物领域中的新突破������,西地那非、他达拉非均有一个受理号在2018年获得CDE承办����。
进口仿制药对于国内市场的冲击也是不容忽视������,在第一批国家集采联盟扩围阶段������,已通过一致性评价获得“入场券”的山德士(瑞舒伐他汀钙片)、印度瑞迪博士实验室(奥氮平片)成功中标������,显示出了进口仿制药进一步蚕食国内仿制药市场的“欲望”����。阿拉宾度制药的枸橼酸西地那非片、海南美享医药科技的他达拉非片均为进口5.2上市申请������,目前他达拉非已进入了第二轮国家集采������,而西地那非在未来会否被纳入集采������,若彼时阿拉宾度制药的枸橼酸西地那非片获批进口������,会否成为国内药企的另一个强劲对手����?有待市场验证����。
来源:NMPA官网、米内网数据库
审评数据统计截至2020年7月28日����。
数据说明:
米内网《中国城市零售药店格局》中������,所指“城市”的统计范围是:293个地市及以上城市������,即中国所有地级及以上城市的零售实体药店(不含县乡村实体药店)�����;上述销售额以产品在终端的平均零售价计算����。